
Financial Modelling in Practice på BI er et fag om én ting: å bygge finansielle modeller i Excel som faktisk fungerer. Høsten 2025 jobbet vi tre oss gjennom gruppeprosjektet sammen. Det hadde seks deler, hver med et nytt verktøy, og de to siste tok alle i bruk på ett ekte selskap: Coca-Cola.
Hver del ble levert to ganger, som en Excel-arbeidsbok med alle beregningene og som en PDF med svarene våre. Det egentlige arbeidet ligger i regnearkene, så det er stort sett det du ser her.
Del 1: Et helt liv i ett regneark
Den første oppgaven var en spareplan for en oppdiktet 23 år gammel kunde. Han vil gå av med pensjon som 70-åring, ta ut 110 000 dollar i året fra da av (justert for prisvekst) og fortsatt ha 600 000 dollar igjen når han fyller 97. Underveis skjer livet: en båt som 28-åring, et bryllup som 30-åring, egenkapital til hus som 33-åring, studier for to barn, en nedgangstid hvert niende år som visker ut 9 % av sparepengene, og en oppgangstid hvert sjuende år som legger til 5 %.
Spørsmålet var enkelt: hvor mye må han sette inn som 23-åring, hvis hvert senere innskudd vokser med lønnen hans? Vi bygde hvert år av livet hans som en rad og lot Målsøking i Excel finne svaret: 35 605,72 dollar.
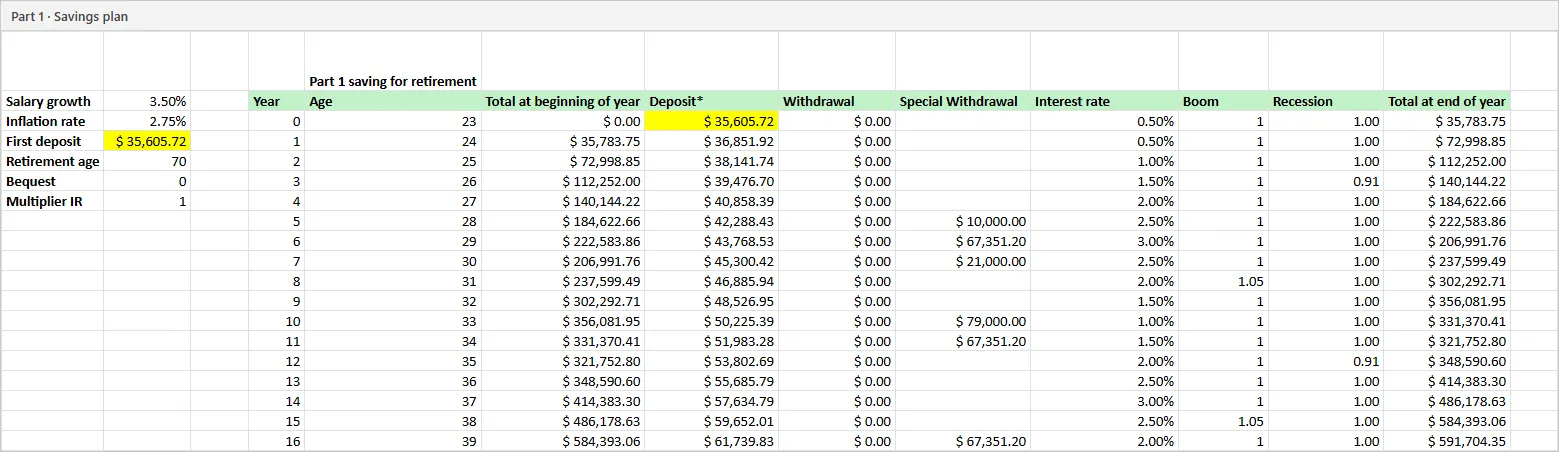
De første årene av spareplanen. Den gule cellen er svaret Målsøking fant. Planen fortsetter helt til 97 år lenger ned.
Så testet vi den. Hvilke forutsetninger endrer svaret mest? Ikke båten, bryllupet eller et tredje barn (det løfter bare innskuddet til 37 988 dollar). Den klart største spaken var avkastningen på sparepengene. Den ideen dukket opp igjen senere, og den er også kjernen i artikkelen min Du er en kontantstrøm.
Del 2 og 3: Å bygge porteføljer
Så kom porteføljer. Hvis du kan spre pengene dine på flere aksjer, hvilken miks gir mest avkastning for risikoen du tar? Svaret er en kurve som kalles den effisiente fronten. Hvert punkt på den er det beste du kan få til for et gitt risikonivå, og hver enkelt aksje ligger et sted under den.
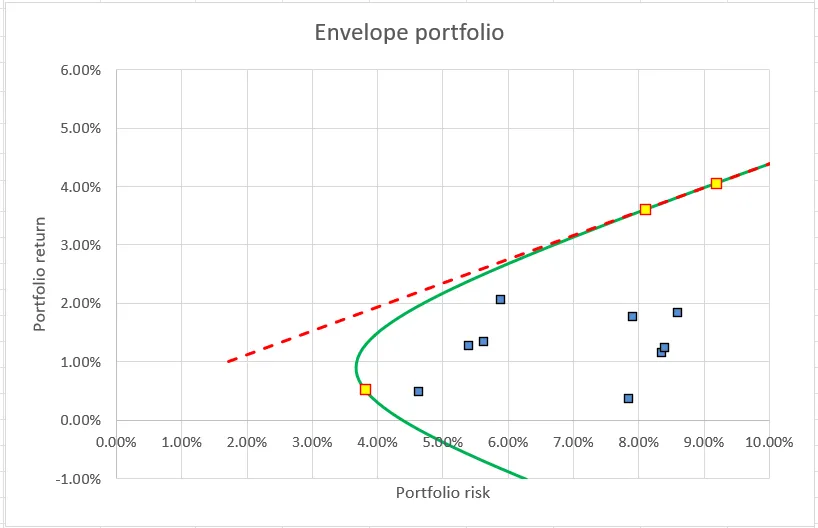
Fra arbeidsboken vår i del 2. Den grønne kurven er den effisiente fronten, og de blå firkantene er enkeltaksjene. Hver av dem er dårligere alene enn en miks på kurven.
Én lærdom ble sittende: når du legger en aksje til i en portefølje, betyr det mer hvordan den beveger seg sammen med resten, enn hvor vill den er alene. En risikabel aksje som går opp når de andre går ned, kan gjøre hele porteføljen roligere.
I del 3 brukte vi Black-Litterman-metoden, en måte å legge inn dine egne meninger («jeg tror denne aksjen vil slå den andre») i en portefølje uten at matematikken går til ytterpunktene. Sammenlignet med porteføljer bygget bare på historisk avkastning gir den langt mer moderate og stabile resultater:
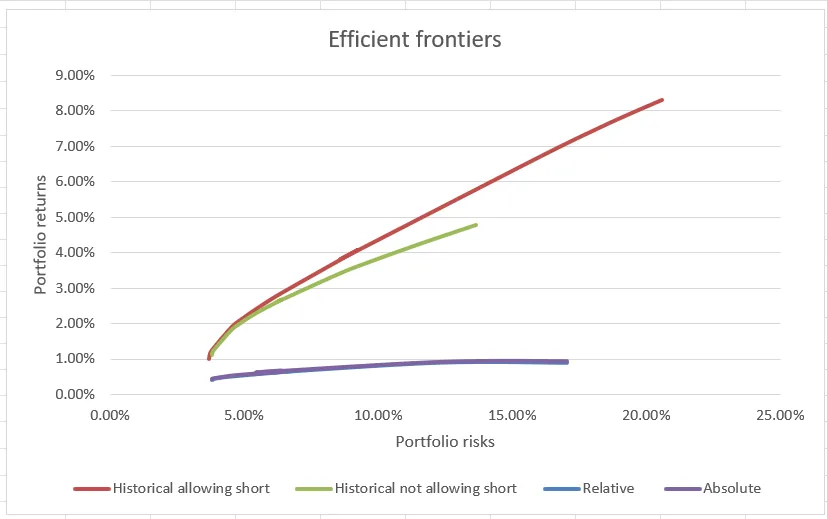
Frontene våre fra del 3. Den røde og den grønne kurven stoler på historisk avkastning. De flate lilla og blå kurvene er Black-Litterman-versjonene, som holder seg nær det markedet som helhet forventer.
Del 4: Å lære Excel nye triks
Del 4 handlet bare om VBA, programmeringsspråket inne i Excel. Vi skrev våre egne regnearkfunksjoner, som myNPV, som regner ut hva en serie framtidige kontantstrømmer er verdt i dag, og som kan bytte mellom årlig og kontinuerlig forrentning. Kontrollert mot Excels egen NNV-funksjon ga den nøyaktig det samme svaret, 116,14:
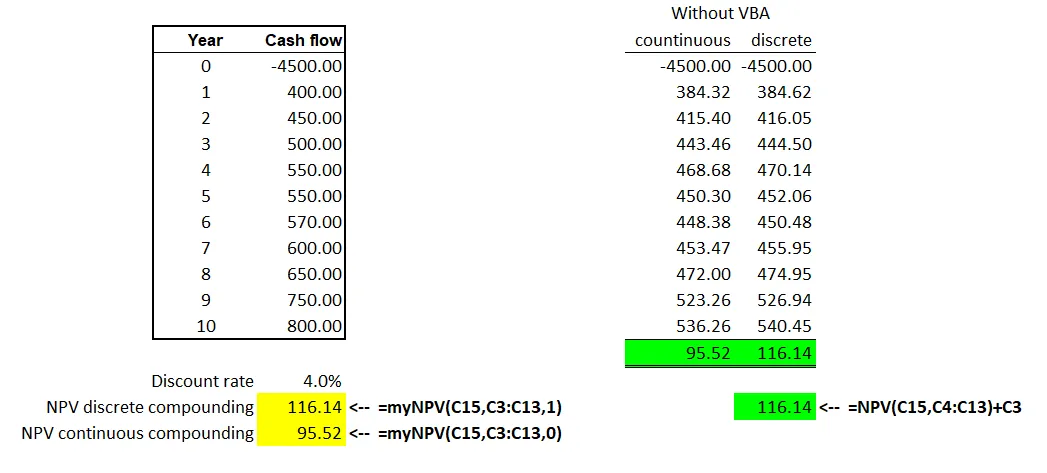
Vår egen myNPV-funksjon (gul) mot Excels innebygde NNV (grønn).
Bak hver funksjon ligger kode som dette, som bygger tabellen over hvordan en gruppe aksjer beveger seg sammen:
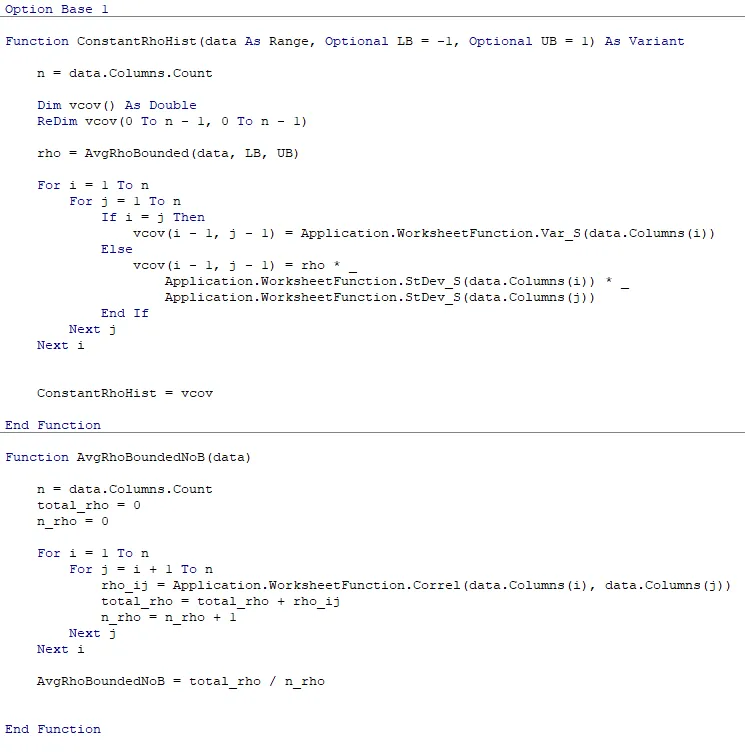
En bit av VBA-koden vår. Det tok timer med feilsøking, men vi endte med å bruke disse funksjonene hele veien gjennom verdsettelsen av Coca-Cola.
Del 5 og 6: Hva er Coca-Cola verdt?
De to siste delene samlet alt. Oppgaven: verdsett Coca-Cola ut fra selskapets eget regnskap, og fortell en kunde om aksjekursen gir mening.
Steg 1: Hvilken avkastning forventer investorene?
For å verdsette et selskap diskonterer du de framtidige kontantstrømmene med avkastningen investorene krever for risikoen. For et selskap med både aksjonærer og långivere er det den veide gjennomsnittlige kapitalkostnaden, eller WACC:
og er verdien av aksjene og gjelden, og det aksjonærene og långiverne forventer, og skattesatsen.
Den vanskelige delen er , fordi ingen forteller deg hva aksjonærene forventer. Så vi estimerte den på fem forskjellige måter og kombinerte dem med to forskjellige gjeldskostnader. Det ga ti estimater for det samme selskapet, fra 5,06 % til 9,28 %:
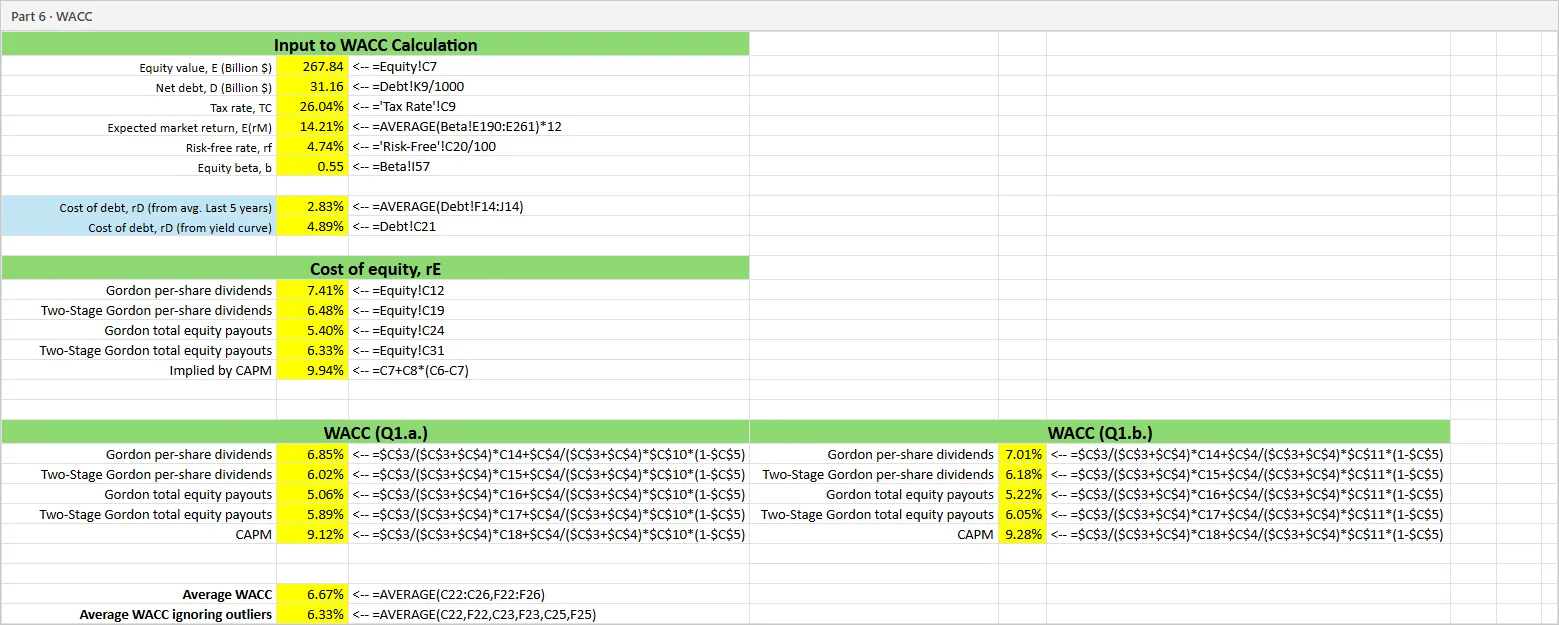
WACC-arket vårt. De gule cellene er resultatene, og teksten ved siden av hver av dem viser formelen bak, så hvem som helst kan kontrollere arbeidet.
De høyeste estimatene kom fra CAPM, den klassiske lærebokmodellen. Betaen til Coca-Cola er bare 0,55, som betyr at aksjen beveger seg omtrent halvparten så mye som markedet. Men den forventede markedsavkastningen i dataene våre var svært høye 14,21 %, og det presset svaret fra CAPM opp. Det laveste kom fra en metode basert på tilbakekjøp av aksjer, som speiler valgene til ledelsen mer enn risikoen i selskapet. Vi utelot begge ytterpunktene og landet på en WACC på 6,33 %.
Steg 2: Å forutsi kontantstrømmen
Deretter laget vi en prognose for den frie kontantstrømmen til Coca-Cola, pengene som er igjen etter drift og investeringer i virksomheten, og verdsatte den på to forskjellige måter.
Den første måten starter fra kontantstrømoppstillingen (CSCF). Den frie kontantstrømmen til Coca-Cola falt kraftig i 2024, til 4,35 milliarder dollar, og det fikk den siste trenden til å se ut som et fall på 15 % hvert år. Det føltes for dystert for et selskap som Coca-Cola, så vi la til grunn 4 % vekst de neste fem årene og 2 % etter det. Verdien av alt etter 2029 fanges i ett tall, terminalverdien:
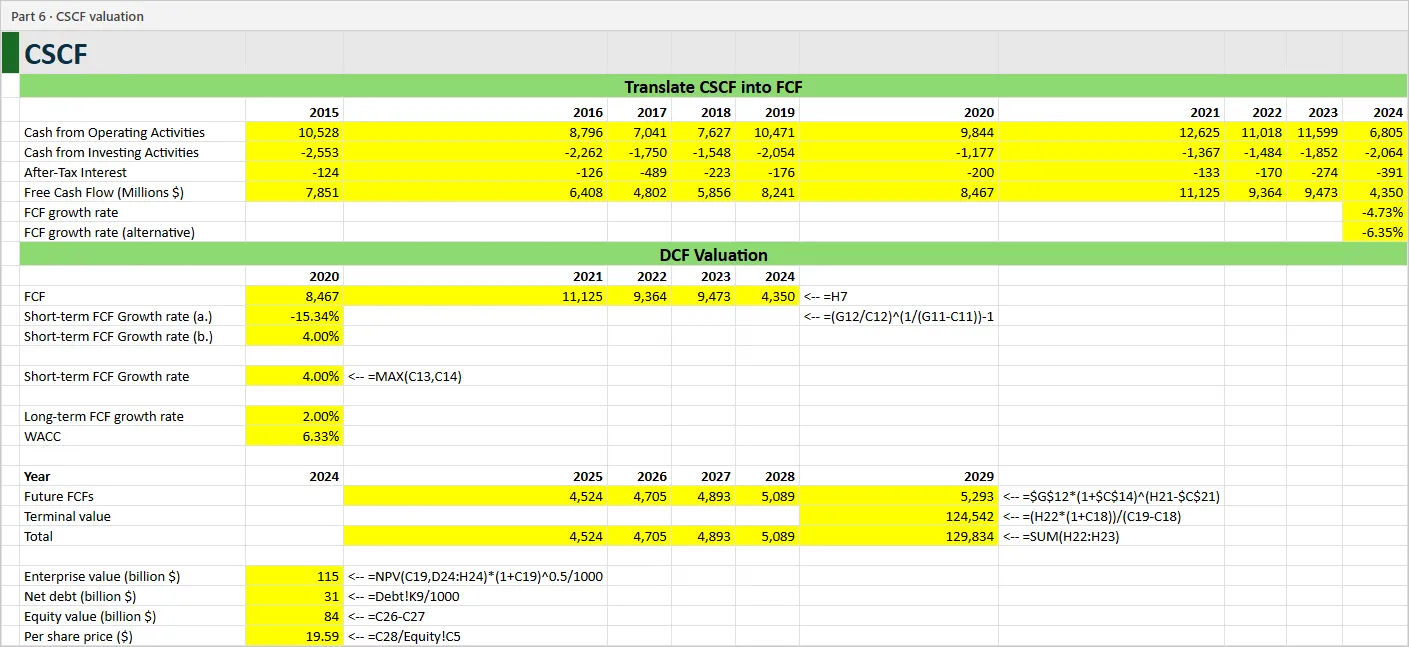
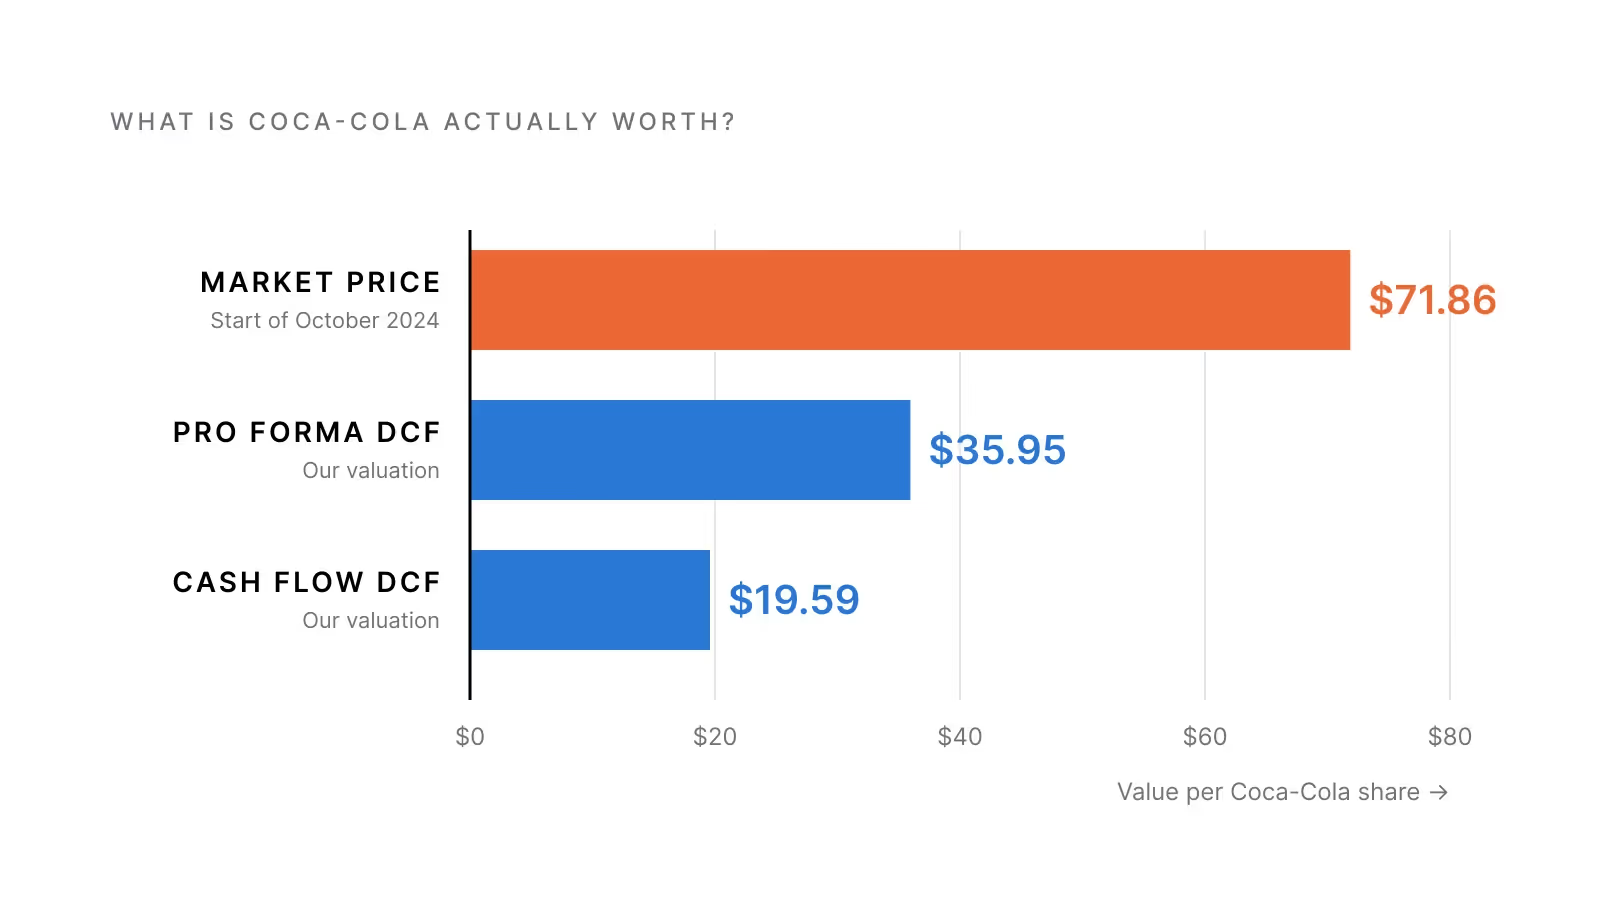
Kontantstrømverdsettelsen. Fra ti år med Coca-Colas egne tall ned til en verdi på 19,59 dollar per aksje nederst.
Den andre måten, pro forma-modellen, bygger et komplett prognoseregnskap for Coca-Cola, med resultatregnskap og balanse for hvert år fram til 2029. Hver linje følger et forholdstall vi valgte fra historikken, som kostnader som andel av salget:
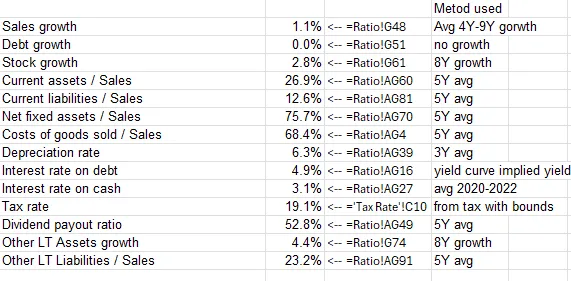
Forutsetningene våre for pro forma-modellen, og hvordan vi valgte hver av dem.
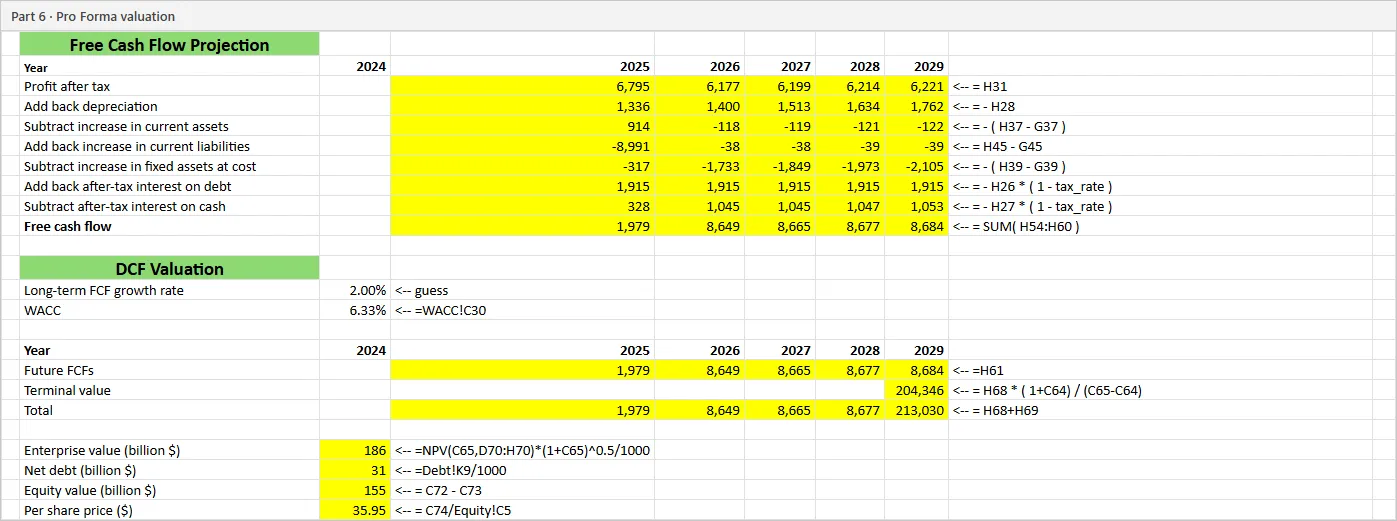
Pro forma-verdsettelsen, som ender i en verdi på 35,95 dollar per aksje.
Steg 3: Modellen mot markedet
I starten av oktober 2024 kostet en Coca-Cola-aksje 71,86 dollar. Det er dobbelt så mye som det høyeste estimatet vårt og mer enn tre ganger det laveste.
Så hva må du tro for å betale 71,86 dollar? En sensitivitetstabell svarer på det ved å kjøre verdsettelsen på nytt for mange kombinasjoner av langsiktig vekst og WACC:
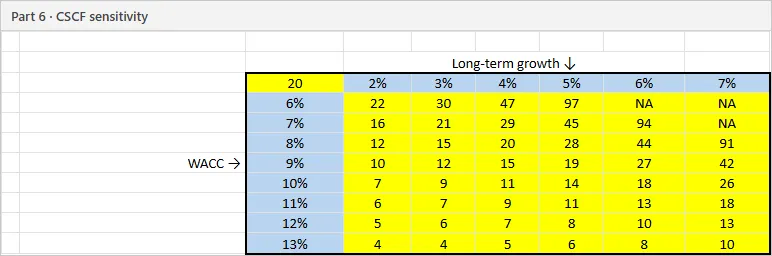
Aksjekurs i dollar fra kontantstrømmodellen, for ulike langsiktige vekstrater (bortover) og WACC (nedover).
For å komme nær markedsprisen trenger begge modellene at kontantstrømmen til Coca-Cola vokser med rundt 7 % i året for alltid, med en WACC på 8 til 9 %. For et modent selskap som allerede selger drikke i nesten alle land i verden, er det mye å forvente.
Rådet vårt til kunden var å beholde eller selge. Ut fra tallene ser aksjen dyr ut. Men Coca-Cola betaler et stabilt, voksende utbytte, er langt roligere enn markedet og har en av de sterkeste merkevarene i verden. Investorene virker villige til å betale mye for den tryggheten, mer enn en kontantstrømmodell kan fange opp. Av de to modellene stolte vi mest på pro forma-modellen, fordi kontantstrømversjonen blir dratt skjevt av ett enkelt svakt år som 2024.
Steg 4: To år senere er markedet fortsatt uenig
Den 29. september 2026 stengte en Coca-Cola-aksje på 86,84 dollar på New York-børsen. Det er rundt 21 % høyere enn da vi gjorde verdsettelsen, nesten to og en halv gang det høyeste estimatet vårt og mer enn fire ganger det laveste. Markedet nærmet seg ikke tallene våre. Det fjernet seg enda mer fra dem. En kunde som fulgte rådet vårt og solgte, ville gått glipp av den oppgangen, og av utbyttet i tillegg.
Tar markedet feil, da? Modellene våre bygde på Coca-Colas eget offentlige regnskap, den samme informasjonen som alle investorer har. Hvis markedet var effisient i lærebokforstand, ville prisen allerede gjenspeilet alt dette, og det ville ikke vært noe gap å finne. Det er to måter å lese gapet på:
- Markedet er ineffisient. Prisene settes av mennesker, og mennesker handler ikke alltid rasjonelt. Mange kjøper det de kjenner, og få merkevarer er bedre kjent enn Coca-Cola. Når økonomien ser ustø ut, strømmer pengene inn i «trygge» aksjer nesten uansett pris, og en stigende pris trekker inn flere kjøpere. Det er også vanskelig å satse mot det. En aksje som denne kan forbli dyr i årevis, og den som shorter den, må betale utbyttet mens de venter på å få rett.
- Modellen vår mangler noe. Investorene krever kanskje lavere avkastning enn våre 6,33 % av et så stabilt selskap, eller forventer mer vekst fra prisøkninger og nye drikker enn historikken tilsier. Som sensitivitetstabellen viser, flytter en liten endring i en av dem verdien mye.
Økonomer kaller dette problemet med den felles hypotesen. Du kan bare kalle en pris «feil» sammenlignet med en modell for hva den burde være, så hvert gap tester markedet og modellen samtidig. Gapet alene kan ikke fortelle deg hvem av dem som tar feil.
Slik jeg ser det, er det begge. Prisen gjenspeiler informasjon, men også hva folk føler om den informasjonen. Investorene betaler ikke bare for kontantstrømmer. De betaler også for roen ved å eie noe kjent som har overlevd hver eneste krise så langt. Det er ikke alltid irrasjonelt, men en kontantstrømmodell kan ikke se det.
Kilder: sluttkurs fra Yahoo Finance, kontrollert mot Morningstar. Problemet med den felles hypotesen er fra Eugene Fama, Efficient Capital Markets: II, Journal of Finance, 1991.
Hva jeg tar med meg
- En verdsettelse er et spenn, ikke et tall. Ti fornuftige måter å estimere kapitalkostnaden til Coca-Cola på ga svar fra 5 % til 9 %, og aksjeverdien flytter seg mye med hver av dem.
- Bygg regnearket slik at andre kan kontrollere det. Forutsetninger i gult, formelen skrevet ved siden av hvert resultat, én idé per ark. Det gjorde også vår egen feilsøking mye enklere.
- Når modellen og markedet er uenige med halvparten, still spørsmål ved begge. Enten er markedet for optimistisk, eller så mangler modellen noe, som hva en merkevare og et trygt utbytte er verdt.
Om prosjektet
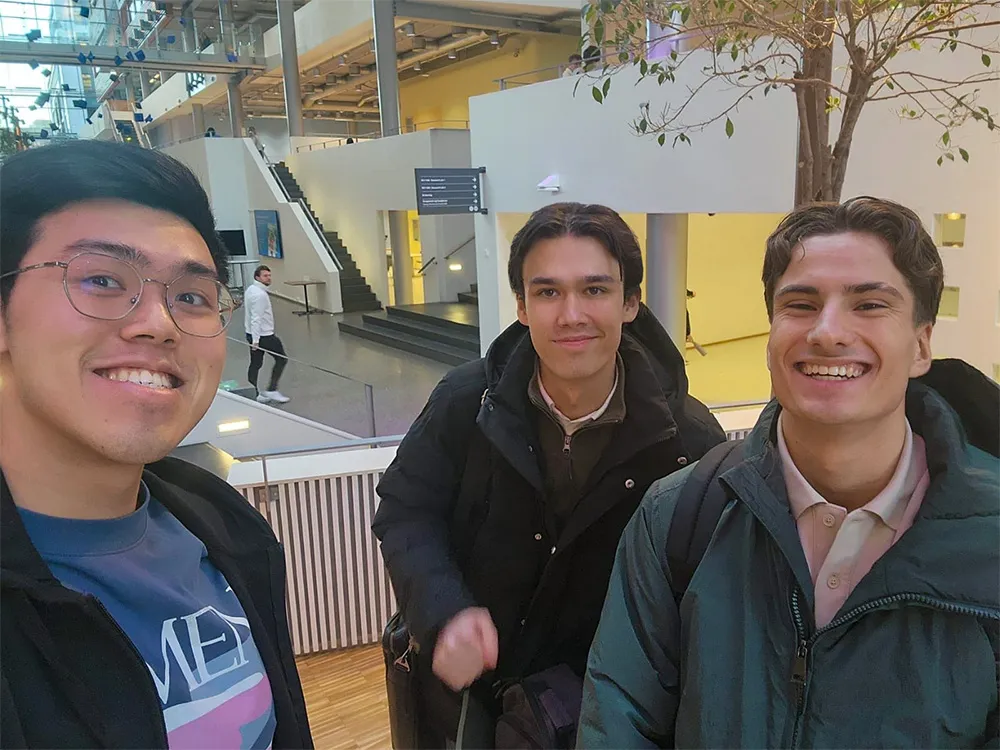
Takk til Nicholas Chong (til venstre) og Jibbe van der Schenk (til høyre). Sammen fikk vi A i faget.
Dette bygger på gruppeprosjektet vårt i Financial Modelling in Practice (FIN3616) på Handelshøyskolen BI, høsten 2025. Vi var en gruppe på tre, Nicholas, Jibbe og meg, og hver beregning ble gjort i Excel, med VBA for våre egne funksjoner. Bildene av regnearkene her er hentet fra arbeidsbøkene vi leverte.
[SYS.03 // RÅDGIVNING.ÅPEN]
Står du fast med et vanskelig teknisk problem? Kanskje jeg kan hjelpe.
Jeg tar på meg et og annet rådgivningsoppdrag, skreddersydd programvarearkitektur og forskningssamarbeid. Det finnes ingen salgstrakt. Du skriver til meg, og jeg svarer.
NP // NORDICPRODUCTIONS.NO