
Den første store ideen du lærer i finans, er at en krone i dag er verdt mer enn en krone neste år. Kronen i dag kan du investere, og kronen neste år kjøper kanskje mindre. Nesten alt annet følger av det. Et selskap, en bygning eller en obligasjon er verdt pengene den betaler ut over tid, justert for når pengene kommer.
I Financial Modelling på BI lagde gruppa vår en spareplan for en oppdiktet 23-åring. Hvert innskudd, hvert uttak, bryllup, båt, hver nedgangstid og oppgangstid fram til han fylte 97, gikk inn i ett regneark, og vi regnet ut hvor mye han måtte spare i starten. Det som påvirket svaret mest, var ikke bryllupet eller studieavgiftene til barna. Det var avkastningen, og hvor lenge den fikk virke.
Det fikk meg til å tenke. Hva skjer hvis du ser på deg selv på samme måte?
Du, som en kontantstrøm
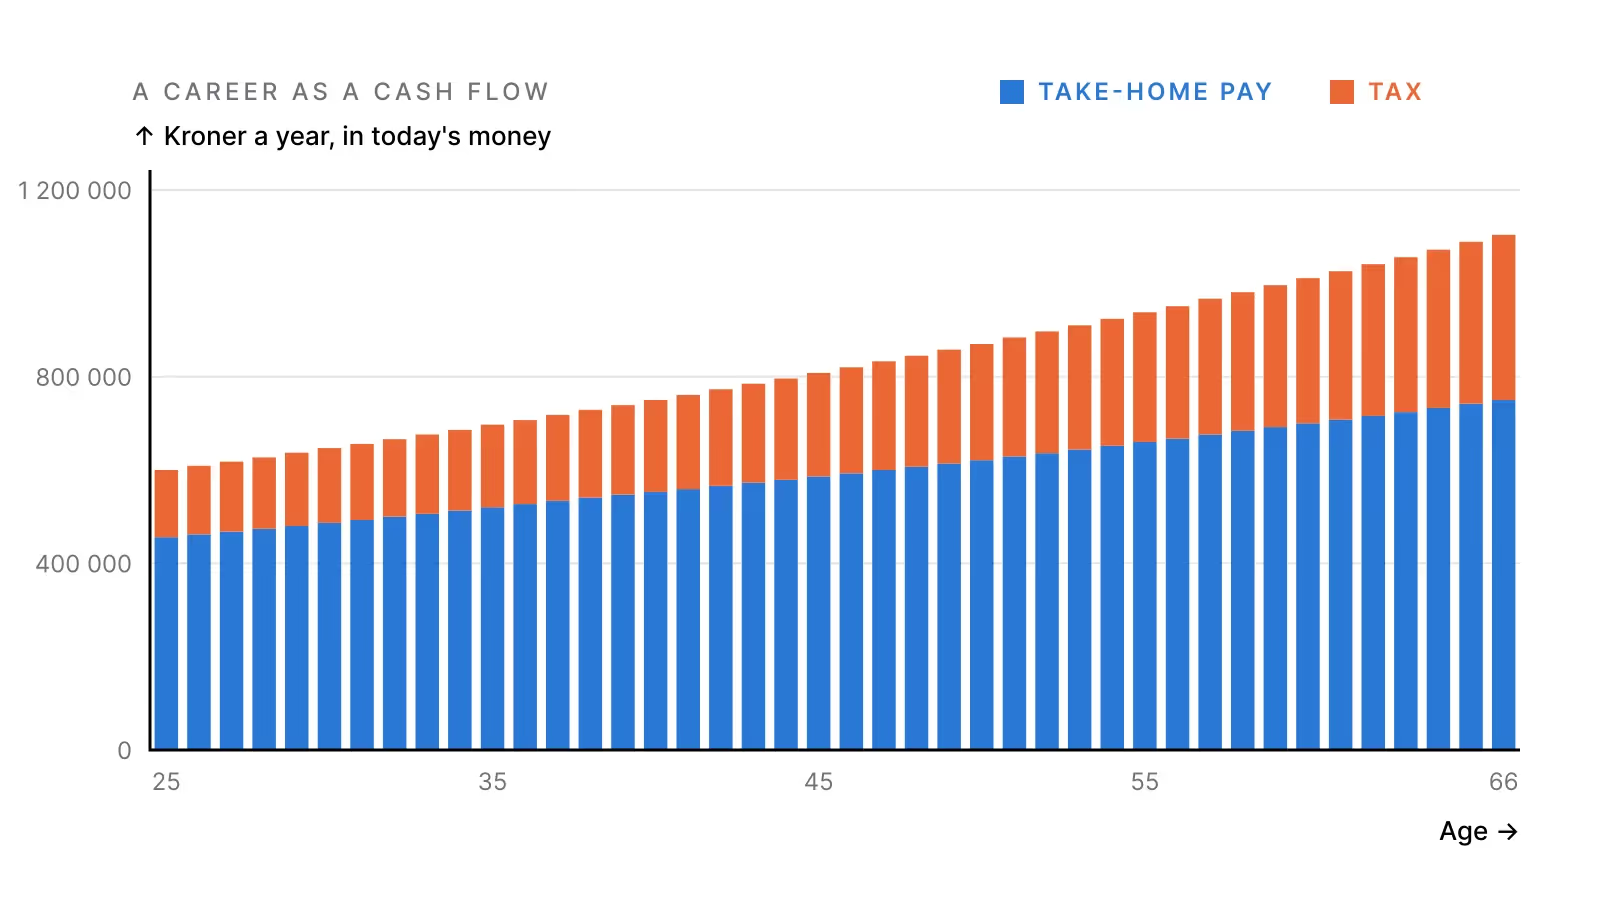
Ta en som begynner å jobbe som 25-åring med 600 000 kroner i året, får 1,5 % lønnsøkning i året utover prisveksten og går av med pensjon som 67-åring. I dagens kroner vil den personen tjene rundt 34,8 millioner kroner i løpet av karrieren.
Sett fra finans er den personen en kontantstrøm, en strøm av penger som kommer én gang i året i 42 år. Og som enhver kontantstrøm kan den verdsettes ved å diskontere hvert års lønn tilbake til i dag. Med en diskonteringsrente på 2 % i året:
På en måte er det det du er verdt når du begynner i din første jobb.
Men du eier ikke alt. Det finnes en stille partner.
En karriere som kontantstrøm
Vis data
Over hele karrieren går rundt 9,8 millioner kroner, eller 28 %, til inntektsskatt. Og partnerens andel vokser i takt med deg. Med 600 000 kroner betaler du rundt 24 % totalt, men 33,6 % av den neste kronen du tjener. Med en million betaler du rundt 31 % totalt og 46,4 % av den neste kronen.
For en arbeidstaker får partneren dessuten betalt først. Skatten trekkes av hver lønnsslipp før pengene når deg, så alt du sparer og investerer, kommer fra det som er igjen. Rentesrenten får bare jobbe på din del.
Når pengene havner i et selskap først
For en som driver egen virksomhet gjennom et aksjeselskap (AS), endres rekkefølgen. Pengene havner i selskapet, og selskapet betaler 22 % skatt av overskuddet. Etter det bestemmer du hvordan du skal få betalt: som lønn eller som utbytte.
Du tenker kanskje at det ene er en lur måte å slippe unna skatten på. Det er det ikke:
Hvor 100 kroner av overskuddet i selskapet havner
Vis data
Som lønn betaler selskapet først arbeidsgiveravgift på 14,1 %, og så betaler du opptil 47,4 % skatt. Som utbytte betaler selskapet 22 %, og du betaler 37,84 % av det som er igjen. Den satsen kommer av å gange de vanlige 22 prosentene med 1,72, en faktor Norge bruker for å skattlegge utbytte hardere:
Det er nesten nøyaktig det samme, og det er med vilje. Det norske skattesystemet er laget slik at eiere ikke kan unngå skatt ved å velge den ene veien framfor den andre. På vanlige inntektsnivåer er lønn faktisk billigere, og den gir deg i tillegg rett til pensjon og sykepenger.
Så selskapet gjør ikke den samlede skatten mindre. Det det endrer, er når du betaler den.
Skatt senere er verdt mer enn skatt nå
Her er nøkkelregelen. Når et selskap eier aksjer og tjener penger på dem, er pengene nesten skattefrie inne i selskapet. Dette kalles fritaksmetoden. Den personlige skatten på 37,84 % betales først når pengene forlater selskapet og kommer til deg.
Penger du lar bli i selskapet, fortsetter altså å jobbe, med skatten fortsatt inni seg. Det er som et rentefritt lån fra staten uten fast nedbetalingsdato. Og som spareplanen vår viste, er det som betyr mest for en langsiktig sparer, hvor mye penger som jobber, og hvor lenge.
For å se hva det er verdt: Si at selskapet ditt har én million kroner til overs etter at det har betalt sine 22 % i skatt, og at pengene vokser med 7 % i året. Du har to valg:
- Ta det ut nå. Du betaler 37,84 % utbytteskatt og sitter igjen med 621 600 kroner. Det investerer du på en aksjesparekonto (ASK), der skatten på gevinsten også utsettes til du tar ut pengene.
- La det bli i selskapet og investerer det der. Du betaler 15 000 kroner i året for regnskap og drift, og tar alt ut som utbytte til slutt.
Linjene viser hvor mye du ville sittet igjen med etter all skatt hvis du tok ut pengene et gitt år:
Én million kroner, to måter å spare dem på
Vis data
Etter 30 år sitter du igjen med 3,85 millioner kroner hvis du beholdt pengene i selskapet, mot 3,18 millioner hvis du tok dem ut først. Det er rundt 21 % mer, fra de samme pengene og de samme skattesatsene. Hele forskjellen kommer fra de 378 400 kronene i utbytteskatt som ble stående investert i 30 år i stedet for å bli betalt første dag. Uten driftskostnadene ville veien gjennom selskapet endt på 4,7 millioner.
For de nysgjerrige er hele sammenligningen her i to linjer. er millionen, den årlige avkastningen, antall år og utbytteskatten på 37,84 %:
Den andre linjen er mindre med nøyaktig skatten på gevinsten. Tar du ut pengene først, betaler du utbytteskatt med en gang og deretter skatt på gevinsten i tillegg. I selskapet er utbytteskatten til slutt den eneste skatten du betaler.
Haken
Det er ikke gratis penger, og det passer ikke for alle.
- Pengene må komme inn i et selskap. En arbeidstaker kan ikke sende lønnen sin inn i et selskap. Det nærmeste for arbeidstakere er aksjesparekonto (ASK), der skatten på gevinsten venter til du tar ut pengene, og individuell pensjonssparing (IPS), der du får skattefradrag nå og betaler skatt når du tar ut pensjonen.
- Et selskap koster penger og arbeid. Regnskap, årsoppgjør og gebyrer blir fort 10 000 til 30 000 kroner i året. For små beløp spiser det opp hele fordelen.
- Formueskatten gjelder uansett. Aksjer teller 80 % av verdien i formueskatten, enten du eier dem direkte eller gjennom et selskap. Over 1,9 millioner kroner betaler du 1 % i året.
- Pengene er ikke dine å bruke. Så snart du tar dem ut, betaler du skatten. Å låne fra ditt eget selskap kommer heller ikke rundt det, fordi slike lån skattlegges som utbytte.
- Reglene endres. Utbytteskatten har blitt økt flere ganger de siste årene, og det er et politisk tema som kan endre seg igjen.
Hva jeg tar med meg
- Alt er en kontantstrøm, også du. Ser du på en karriere som en strøm av penger over tid, blir det åpenbart hvorfor de første årene betyr så mye. Det er da sparte penger har lengst tid på seg til å vokse.
- Skatt er også en kontantstrøm. Når den betales, betyr nesten like mye som hvor stor den er. En skatt som betales om 30 år, koster langt mindre enn den samme skatten betalt i dag.
- Et selskap er et verktøy for timing. I Norge endrer det knapt hvor mye skatt du betaler til slutt. Det det endrer, er når du betaler, og for en som bygger formue over flere tiår, viser det seg å være verdt mye.
Om denne artikkelen
Den er inspirert av Financial Modelling in Practice (FIN3616) og Basic Financial Management (EXC2110) på Handelshøyskolen BI, der vi lagde spareplaner og verdsatte kontantstrømmer over tid.
Tallene bruker de norske skattereglene for 2026, forenklet. Skatten på lønn inkluderer trygdeavgift, trinnskatt og de vanlige fradragene. Eksemplene ser bort fra skjermingsfradraget, og avkastningen vil ikke være jevne 7 % i virkeligheten. Dette er en illustrasjon, ikke finansiell rådgivning. Snakk med en regnskapsfører før du starter et selskap for dette.
[SYS.03 // RÅDGIVNING.ÅPEN]
Står du fast med et vanskelig teknisk problem? Kanskje jeg kan hjelpe.
Jeg tar på meg et og annet rådgivningsoppdrag, skreddersydd programvarearkitektur og forskningssamarbeid. Det finnes ingen salgstrakt. Du skriver til meg, og jeg svarer.
NP // NORDICPRODUCTIONS.NO